Quyết toán thuế khi giải thể công ty: Thời hạn, hồ sơ và quy trình mới
Quyết toán thuế khi giải thể công ty là bước bắt buộc trước khi cơ quan thuế đóng mã số thuế, trong đó khối lượng hồ sơ và thời gian xử lý sẽ khác biệt lớn giữa doanh nghiệp đã phát sinh doanh thu và chưa phát sinh doanh thu. Trên thực tế, đây cũng là khâu khiến nhiều hồ sơ giải thể bị kéo dài hàng tháng trời chỉ vì nộp trễ mốc 45 ngày, còn sót nghĩa vụ thuế thu nhập cá nhân, vướng hóa đơn tồn hoặc quên xử lý đơn vị phụ thuộc.
Bài viết dưới đây tổng hợp đầy đủ 4 nội dung chủ doanh nghiệp cần nắm rõ theo quy định áp dụng từ ngày 01/7/2026: bản chất thủ tục, thời hạn và mức phạt chậm nộp, danh mục chứng từ cần chuẩn bị và các điểm nghẽn thường gặp khi làm việc với cơ quan thuế.
1. Quyết toán thuế khi giải thể công ty là gì?
Hiểu đơn giản, quyết toán thuế là việc doanh nghiệp tổng hợp toàn bộ số liệu kế toán, kê khai và chốt số thuế thực tế phải nộp trong kỳ tính thuế, sau đó đối chiếu với số tiền đã tạm nộp để nộp bổ sung phần thiếu hoặc xử lý phần nộp thừa.
Ở trạng thái hoạt động bình thường, doanh nghiệp quyết toán thuế định kỳ mỗi năm một lần. Khi quyết định giải thể, kỳ tính thuế bị cắt ngắn lại: công ty phải thực hiện một kỳ quyết toán cuối cùng, tính từ đầu năm tài chính đến thời điểm chấm dứt hoạt động, nhằm khép lại toàn bộ nghĩa vụ tài chính còn treo trên mã số thuế.
Thủ tục này thực hiện tại cơ quan thuế quản lý trực tiếp, tách riêng với hồ sơ đăng ký giải thể tại Phòng Đăng ký kinh doanh (Sở Tài chính). Tuy nhiên, hai quy trình chạy liên thông chặt chẽ với nhau: chừng nào cơ quan thuế chưa ban hành xác nhận hoàn thành nghĩa vụ nộp thuế, Sở Tài chính sẽ chưa thể xóa tên doanh nghiệp trên Hệ thống thông tin quốc gia về đăng ký doanh nghiệp.
2. Thời hạn, mức phạt chậm nộp và đối tượng quyết toán thuế giải thể
Mốc thời hạn 45 ngày và mức phạt nếu nộp trễ
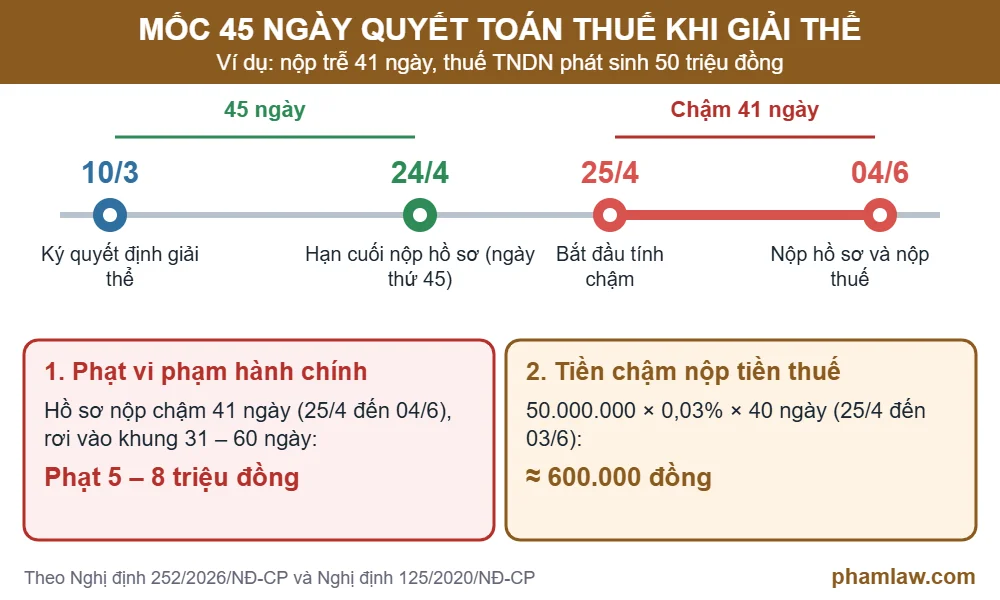
Theo điểm b khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP ban hành ngày 30/6/2026 (hướng dẫn thi hành Luật Quản lý thuế số 108/2025/QH15), doanh nghiệp phải nộp hồ sơ quyết toán thuế chậm nhất vào ngày thứ 45 kể từ ngày ra quyết định giải thể (áp dụng tương tự với trường hợp chấm dứt hoạt động, phá sản, chấm dứt hợp đồng hoặc tổ chức lại doanh nghiệp).
Điểm khiến rất nhiều doanh nghiệp bị trễ hạn là nhầm mốc tính ngày: thời hạn 45 ngày tính từ ngày ghi trên nghị quyết hoặc quyết định giải thể, không tính từ ngày Sở Tài chính cập nhật trạng thái “đang làm thủ tục giải thể” trên cổng thông tin.
Nếu nộp hồ sơ quyết toán quá hạn 45 ngày, doanh nghiệp phải chịu hai khoản tiền tách biệt:
| Thời gian nộp chậm | Mức xử lý |
| Chậm 01 – 05 ngày và có tình tiết giảm nhẹ | Phạt cảnh cáo |
| Chậm 01 – 30 ngày (không thuộc diện cảnh cáo) | Phạt 2 – 5 triệu đồng |
| Chậm 31 – 60 ngày | Phạt 5 – 8 triệu đồng |
| Chậm 61 – 90 ngày (hoặc từ 91 ngày trở lên nhưng không phát sinh thuế phải nộp) | Phạt 8 – 15 triệu đồng |
| Chậm trên 90 ngày, có phát sinh thuế phải nộp (đã nộp đủ thuế và tiền chậm nộp trước khi cơ quan thuế công bố quyết định kiểm tra) | Phạt 15 – 25 triệu đồng |
| Tiền chậm nộp tiền thuế (nếu hồ sơ có số thuế phải nộp) | 0,03%/ngày trên số thuế chậm nộp, tính liên tục kể cả ngày nghỉ, ngày lễ |
Căn cứ: Điều 13 Nghị định 125/2020/NĐ-CP (sửa đổi tại khoản 10 Điều 1 Nghị định 310/2025/NĐ-CP, mức áp dụng cho tổ chức); điểm a khoản 2 Điều 16 Luật Quản lý thuế 108/2025/QH15 và khoản 1 Điều 26 Nghị định 252/2026/NĐ-CP.
Phân biệt nghĩa vụ giữa công ty có và chưa có doanh thu
Không phải mọi doanh nghiệp giải thể đều phải trải qua quy trình kiểm tra phức tạp như nhau. Mức độ hồ sơ phụ thuộc trực tiếp vào việc công ty đã phát sinh doanh thu, hóa đơn hay chi trả thu nhập hay chưa:
| Tiêu chí so sánh | Doanh nghiệp chưa phát sinh doanh thu | Doanh nghiệp đã phát sinh doanh thu |
| Tờ khai cần nộp | Nộp đủ các tờ khai còn thiếu của các kỳ trước và bộ tờ khai kỳ cuối đến thời điểm giải thể | Quyết toán thuế TNDN (mẫu 03/TNDN), báo cáo tài chính kỳ cuối, quyết toán thuế TNCN (nếu có trả lương) và các tờ khai kỳ cuối |
| Hình thức kiểm tra thuế | Thường kiểm tra hồ sơ tại bàn của cơ quan thuế; ít khi phải giải trình phức tạp | Cơ quan thuế phân loại rủi ro, có thể kiểm tra tại trụ sở cơ quan thuế hoặc thành lập đoàn kiểm tra tại trụ sở công ty |
| Thời gian dự kiến | Khối lượng gọn, thường hoàn tất đóng mã số thuế trong khoảng 20 – 25 ngày | Phụ thuộc vào số lượng hóa đơn và mức độ chuẩn chỉnh của sổ sách, thường kéo dài từ vài tuần đến vài tháng |
| Rủi ro lớn nhất | Quên nộp tờ khai trắng các kỳ trước hoặc còn treo nợ lệ phí môn bài của các năm trước 2026 | Bị loại chi phí không hợp lệ, tồn kho ảo, vướng hóa đơn của đối tác bỏ địa chỉ kinh doanh |
3. Hồ sơ quyết toán thuế và chứng từ cần chuẩn bị
Chủ doanh nghiệp cần phân tách rõ hai phần: hồ sơ phải nộp lên cơ quan thuế và bộ chứng từ gốc phải chuẩn bị sẵn để giải trình khi cán bộ thuế yêu cầu đối chiếu.
Nhóm hồ sơ khai thuế và báo cáo nộp cơ quan thuế
Tùy theo tình hình hoạt động thực tế từ ngày thành lập đến thời điểm giải thể, doanh nghiệp cần rà soát và hoàn thiện đầy đủ:
- Thuế thu nhập doanh nghiệp (TNDN): Tờ khai quyết toán mẫu 03/TNDN, báo cáo tài chính tính đến thời điểm giải thể và các phụ lục đi kèm theo hoạt động phát sinh.
- Thuế thu nhập cá nhân (TNCN): Thực hiện quyết toán cho người lao động có ủy quyền nếu công ty có chi trả tiền lương, tiền công. Trường hợp hoàn toàn không phát sinh chi trả thu nhập trong kỳ thì không phải nộp hồ sơ quyết toán thuế TNCN.
- Các tờ khai còn thiếu và tờ khai kỳ cuối: Rà soát toàn bộ tờ khai thuế giá trị gia tăng (GTGT), các sắc thuế khác theo kỳ kê khai và kiểm tra lại nghĩa vụ lệ phí môn bài còn nợ của các năm trước 2026 nếu có (do từ ngày 01/01/2026 đã chính thức chấm dứt thu, nộp lệ phí môn bài theo khoản 7 Điều 10 Nghị quyết 198/2025/QH15). Nếu phát hiện sai lệch số liệu cũ, cần lập hồ sơ khai bổ sung trước khi chốt số thuế.
- Hóa đơn: Rà soát toàn bộ hóa đơn đã phát hành, hóa đơn còn tồn chưa sử dụng và các hóa đơn có sai sót để xử lý hủy hoặc điều chỉnh dứt điểm. Trường hợp công ty có thanh lý tài sản sau thời điểm ngừng hoạt động, phải thực hiện xuất hóa đơn theo đúng hướng dẫn của cơ quan thuế.
- Đơn vị phụ thuộc (chi nhánh, văn phòng đại diện, địa điểm kinh doanh): Bắt buộc hoàn tất thủ tục chấm dứt hiệu lực mã số thuế của các đơn vị phụ thuộc trước công ty mẹ. Chỉ cần một chi nhánh còn nợ thuế hoặc chưa khóa mã, doanh nghiệp chủ quản sẽ không thể đóng mã số thuế.
Bộ chứng từ kế toán cần sắp xếp sẵn khi thuế kiểm tra
Với doanh nghiệp đã có doanh thu, nộp đủ tờ khai mới chỉ là bước khởi đầu. Trước khi làm việc với cán bộ thuế, kế toán cần đóng tập sẵn:
- Toàn bộ sổ cái, sổ chi tiết các tài khoản kế toán, bảng cân đối phát sinh các năm chưa quyết toán.
- Hợp đồng kinh tế, biên bản nghiệm thu, thanh lý hợp đồng và hóa đơn đầu vào – đầu ra (kèm chứng từ thanh toán không dùng tiền mặt đối với các giao dịch thuộc diện bắt buộc).
- Sao kê toàn bộ tài khoản ngân hàng của công ty từ ngày mở đến thời điểm đóng tài khoản.
- Bảng chấm công, bảng lương, hợp đồng lao động và chứng từ đóng bảo hiểm xã hội (nếu có sử dụng lao động).
4. Quy trình thực hiện và 4 điểm nghẽn dễ bị truy thu
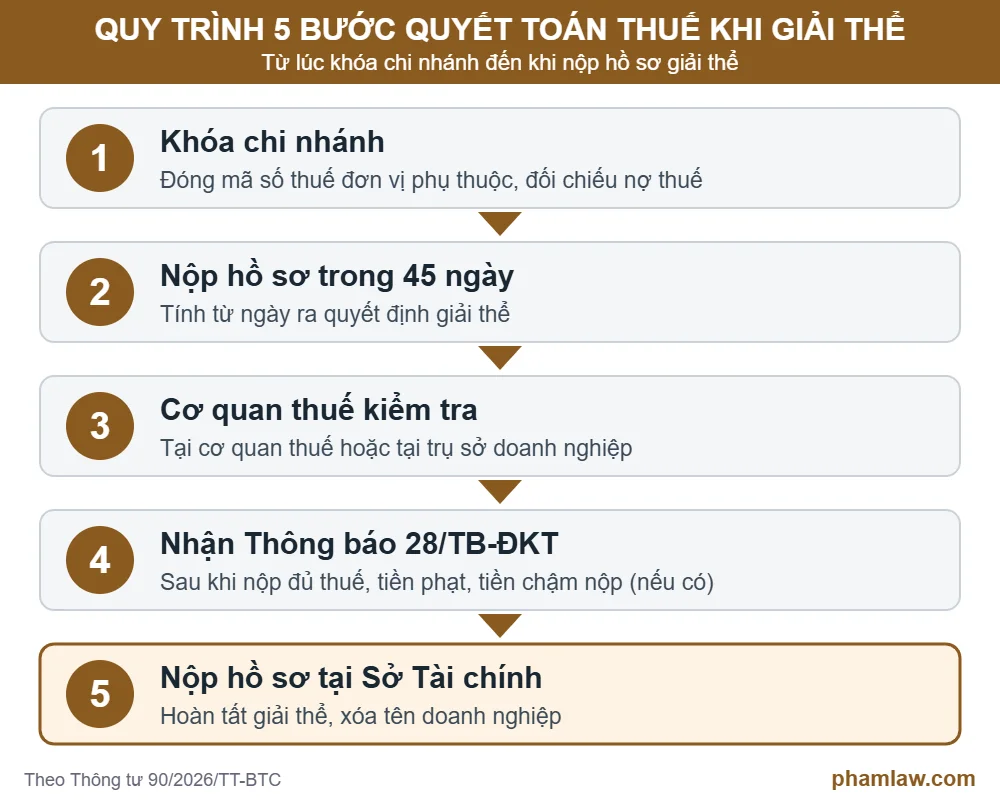
Quy trình 5 bước từ lúc chốt sổ đến khi xong giải thể
Quy trình chấm dứt hiệu lực mã số thuế hiện được thực hiện theo Thông tư 90/2026/TT-BTC (hiệu lực từ 01/7/2026); hệ thống mẫu biểu khai thuế áp dụng theo hướng dẫn của Cục Thuế và Thông tư 89/2026/TT-BTC:
- Khóa chi nhánh: đóng mã số thuế đơn vị phụ thuộc, tra cứu và đối chiếu công nợ thuế.
- Nộp hồ sơ trong 45 ngày: nộp hồ sơ quyết toán điện tử và đề nghị chấm dứt hiệu lực mã số thuế, tính từ ngày ra quyết định giải thể.
- Cơ quan thuế kiểm tra: kiểm tra hồ sơ tại cơ quan thuế hoặc tại trụ sở, tùy mức độ rủi ro.
- Nhận Thông báo 28/TB-ĐKT: sau khi nộp đủ thuế, tiền phạt và tiền chậm nộp (nếu có); thông báo theo Phụ lục II Thông tư 90/2026/TT-BTC.
- Nộp hồ sơ tại Sở Tài chính: dùng kết quả xác nhận thuế cùng hồ sơ giải thể để xóa tên doanh nghiệp tại Phòng Đăng ký kinh doanh.
Lưu ý về các khoản nợ ngoài thuế: Phần xử lý công nợ với nhà cung cấp, ngân hàng, đối tác và người lao động không thuộc phạm vi quyết toán thuế. Anh/chị có thể tham khảo chi tiết cách xử lý tại bài: Xử lý nợ khi giải thể doanh nghiệp.
4 “bẫy” thực tế khiến hồ sơ quyết toán thuế bị kéo dài
Từ thực tế xử lý hồ sơ giải thể, Phamlaw nhận thấy 4 vấn đề dưới đây chiếm phần lớn nguyên nhân khiến doanh nghiệp bị truy thu hoặc phải đi lại bổ sung nhiều lần:
- Hàng tồn kho ảo trên sổ sách: Trên báo cáo tài chính vẫn còn số dư hàng tồn kho hoặc tài sản cố định giá trị lớn, nhưng thực tế trong kho đã không còn hàng. Khi giải thể, cơ quan thuế thường yêu cầu giải trình hoặc xuất hóa đơn thanh lý, kéo theo phát sinh thuế GTGT và thuế TNDN phải nộp.
- Hóa đơn đầu vào của đơn vị bỏ địa chỉ kinh doanh: Nếu công ty từng mua hàng của nhà cung cấp sau đó bị cơ quan thuế thông báo không còn hoạt động tại địa chỉ đăng ký, khoản chi phí và thuế GTGT khấu trừ liên quan rất dễ bị bóc tách khi quyết toán.
- Bỏ quên số dư thuế GTGT chưa khấu trừ hết hoặc số thuế nộp thừa: Nhiều doanh nghiệp không rà soát trước nên khi chốt hồ sơ không rõ khoản này có đủ điều kiện hoàn hay phải làm văn bản cam kết không đề nghị hoàn để rút ngắn thời gian đóng mã.
- Tài khoản ngân hàng đóng quá sớm: Đóng tài khoản trước khi nộp xong tiền thuế phát sinh sau kiểm tra khiến doanh nghiệp lúng túng khi nộp ngân sách nhà nước hoặc nhận lại tiền thuế nộp thừa (nếu có).
5. Câu hỏi thường gặp khi quyết toán thuế giải thể
1. Công ty thành lập xong không hoạt động, không có doanh thu có phải quyết toán thuế không?Có. Doanh nghiệp vẫn phải rà soát, nộp bù các tờ khai còn thiếu, nộp tờ khai kỳ cuối và làm thủ tục đề nghị chấm dứt hiệu lực mã số thuế để lấy Thông báo 28/TB-ĐKT. Tuy nhiên hồ sơ rất gọn, không phải giải trình sổ sách phức tạp và thường xong trong khoảng 20 – 25 ngày.
2. Doanh nghiệp đang còn nợ thuế có nộp hồ sơ giải thể trước được không? Công ty vẫn có thể ra quyết định giải thể và nộp hồ sơ quyết toán thuế để chốt chính xác tổng số tiền còn nợ. Tuy nhiên, doanh nghiệp bắt buộc phải nộp đủ toàn bộ tiền thuế nợ và tiền chậm nộp thì cơ quan thuế mới ra Thông báo 28/TB-ĐKT để hoàn tất bước giải thể cuối cùng tại Sở Tài chính.
3. Công ty giải thể có bắt buộc bị đoàn thuế xuống kiểm tra tại trụ sở không?Không phải mọi trường hợp đều bị kiểm tra tại trụ sở. Cơ quan thuế sẽ phân loại rủi ro dựa trên doanh thu, thời gian hoạt động và lịch sử tuân thủ thuế. Các doanh nghiệp quy mô nhỏ, không phát sinh doanh thu hoặc số liệu minh bạch thường chỉ kiểm tra đối chiếu hồ sơ tại cơ quan thuế.
4. Đã giải thể nhưng quên đóng mã số thuế chi nhánh thì xử lý thế nào? Hệ thống sẽ tự động chặn bước đóng mã số thuế của công ty mẹ. Doanh nghiệp phải quay lại hoàn tất thủ tục quyết toán và chấm dứt hoạt động của chi nhánh, văn phòng đại diện hoặc địa điểm kinh doanh trước, sau đó mới tiếp tục đóng mã của trụ sở chính.
6. Phamlaw đồng hành cùng doanh nghiệp: biểu phí và liên hệ
Phamlaw triển khai dịch vụ online toàn quốc, giúp chủ doanh nghiệp tiết kiệm tối đa thời gian và không phải đi lại trực tiếp giữa các cơ quan nhà nước. Biểu phí tham khảo (chưa bao gồm VAT):
| Gói dịch vụ tại Phamlaw | Mức phí (chưa VAT) | Phạm vi công việc & Đối tượng phù hợp |
| Gói hoàn tất bước cuối tại Sở Tài chính | 1,2 triệu đồng | Dành cho doanh nghiệp đã hoàn tất nghĩa vụ thuế (đã có Thông báo 28/TB-ĐKT). Phamlaw soạn, nộp và theo dõi hồ sơ giải thể đến khi có kết quả. |
| Gói thủ tục hành chính thuế & Sở Tài chính | 2,2 triệu đồng | Phù hợp với doanh nghiệp đã phát sinh doanh thu và đã có kế toán phụ trách nghiệp vụ sổ sách (quyết toán thuế, bảo hiểm…). Phamlaw thực hiện toàn bộ thủ tục, soạn và gửi công văn online phối hợp cùng kế toán doanh nghiệp làm việc với cơ quan thuế và Sở Tài chính. |
| Gói trọn gói chưa phát sinh doanh thu | 2,8 triệu đồng | Đã bao gồm nghiệp vụ kế toán, rà soát báo cáo thuế theo quý, báo cáo tài chính kỳ cuối và toàn bộ thủ tục đóng mã số thuế – giải thể tại Sở Tài chính. |
Dành cho doanh nghiệp đã phát sinh doanh thu chưa có kế toán xử lý sổ sách: Vui lòng liên hệ trực tiếp Phamlaw để được tư vấn phương án rà soát chứng từ, đánh giá rủi ro truy thu sơ bộ và hướng dẫn phối hợp giải trình thuế phù hợp với tình trạng thực tế của công ty.
Số tư vấn dịch vụ / Zalo: 097 393 8866 – 091 611 0508
Bài viết được rà soát chuyên môn bởi Luật sư Phạm Thùy Dung – Phamlaw.
Xem thêm:
- Dịch vụ giải thể công ty trọn gói toàn quốc
- Quy định pháp luật mới nhất về giải thể doanh nghiệp
- Chi phí giải thể doanh nghiệp mới nhất
- Mẫu thông báo giải thể doanh nghiệp mới nhất
- Thủ tục giải thể công ty Hà Nội
- Trường hợp quyết toán thuế doanh nghiệp theo quy định mới
 luật sư giải quyết tranh chấp hợp đồng
- Khiếu nại quyết định giải quyết tranh chấp đất đai
- Tranh chấp về chương trình và nội dung họp Đại hội đồng cổ đông (sơ thẩm)
- Cách xác định hạn mức đất ở tính thuế
- Tư vấn soạn thảo hồ sơ thành lập doanh nghiệp 2016
- Hình thức chia lợi nhuận giữa các thành viên trong công ty
- Nguyên nhân dẫn đến tranh chấp đất đai
- Thời hạn xét xử sơ thẩm vụ án dân sự
- Thanh tra đất đai
- Giấy phép phân phối rượu