Việc giải thể doanh nghiệp với những thủ tục và quy trình giải thể ở nhiều cơ quan khác nhau khiến cho nhiều doanh nghiệp cảm thấy rất đau đầu. Xử lý nợ khi giải thể là một trong những điều kiện tiên quyết để doanh nghiệp hoàn thành thủ tục giải thể, theo đó phải thực hiện thanh toán các khoản nợ còn tồn đọng cho các bên liên quan theo đúng quy định của pháp luật.
Vậy việc xử lý nợ khi giải thể doanh nghiệp như thế nào? Ai sẽ là người trả nợ cho doanh nghiệp khi giải thể? Hãy cùng Phamlaw giải quyết các vấn đề trên thông qua bài viết dưới đây: Phamlaw thực hiện giải thể trọn gói, hồ sơ trực tuyến, phí dịch vụ chỉ từ 1.200.000 đồng.
Xử lý nợ khi giải thể là gì
Xử lý công việc biến đổi, tiếp nhận thông tin, đưa ra quyết định, con người sự vật,… và làm cho nó thay đổi theo hướng tích cực, khác lúc thu thập ban đầu với nhiều mục đích khác nhau.
Xử lý nợ khi giải thể doanh nghiệp có thể được hiểu là việc tiếp nhận, tổng hợp thông tin về các khoản nợ và quyết định đưa ra phương án trả nợ cho các bên chủ nợ theo thứ tự ưu tiên được pháp luật quy định.
Nghĩa vụ thanh toán nợ khi giải thể doanh nghiệp
Khi giải thể doanh nghiệp, chủ doanh nghiệp có nghĩa vụ xử lý công nợ cho các bên liên quan bao gồm bạn hàng, đối tác, người lao động trong doanh nghiệp và các cơ quan quản lý nhà nước theo đúng quy định của pháp luật.
Khoản 2 Điều 207 Luật Doanh nghiệp năm 2020 quy định rõ nghĩa vụ thanh toán nợ khi giải thể doanh nghiệp như sau:
“Doanh nghiệp chỉ được giải thể khi bảo đảm thanh toán hết các khoản nợ, nghĩa vụ tài sản khác và không trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài. Người quản lý có liên quan và doanh nghiệp quy định tại điểm d khoản 1 Điều này cùng liên đới chịu trách nhiệm về các khoản nợ của doanh nghiệp.”
Như vậy nghĩa vụ trả hết tất cả các khoản nợ là một nghĩa vụ bắt buộc đối với doanh nghiệp trước khi giải thể để đảm bảo trách nhiệm đối với công ty và các chủ nợ, tránh trường hợp giải thể nhằm mục đích trốn nợ của các doanh nghiệp thua lỗ và không có khả năng chi trả các khoản nợ do mình gây ra.
Thứ tự thanh toán các khoản nợ khi giải thể
Căn cứ vào Khoản 5 Điều 208 Luật Doanh nghiệp 2020, các khoản nợ của doanh nghiệp được thanh toán theo thứ tự sau đây:
Thứ nhất, các khoản nợ lương, trợ cấp thôi việc, bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp theo quy định của pháp luật và các quyền lợi khác của người lao động theo thỏa ước lao động tập thể và hợp đồng lao động đã ký kết.
Thứ hai, nợ thuế.
Thứ ba, các khoản nợ khác.
Cuối cùng, sau khi đã thanh toán chi phí giải thể doanh nghiệp và các khoản nợ, phần còn lại chia cho chủ doanh nghiệp tư nhân, các thành viên, cổ đông hoặc chủ sở hữu công ty theo tỷ lệ sở hữu phần vốn góp, cổ phần.
Trách nhiệm trả nợ theo từng loại hình doanh nghiệp
Việc xác định trách nhiệm thanh toán các khoản nợ của doanh nghiệp sẽ phụ thuộc vào từng loại hình doanh nghiệp, cụ thể:
– Đối với công ty cổ phần thì khi giải thể doanh nghiệp thì các khoản nợ sẽ được các cổ đông thực hiện trả nhưng chỉ trong giới hạn vốn góp vào doanh nghiệp, căn cứ tại điểm c Khoản 1 Điều 111 Luật doanh nghiệp 2020: “Cổ đông chỉ chịu trách nhiệm về các khoản nợ và nghĩa vụ tài sản khác của doanh nghiệp trong phạm vi số vốn đã góp vào doanh nghiệp”.
– Đối với doanh nghiệp tư nhân thì chủ sở hữu doanh nghiệp trực tiếp tiến hành thanh toán khoản nợ khi giải thể công ty, căn cứ theo Khoản 1 Điều 188 Luật doanh nghiệp 2020: “Doanh nghiệp tư nhân là doanh nghiệp do một cá nhân làm chủ và tự chịu trách nhiệm bằng toàn bộ tài sản của mình về mọi hoạt động của doanh nghiệp”.
– Đối với công ty hợp danh thì thành viên hợp danh phải chịu trách nhiệm bằng toàn bộ tài sản của mình về các nghĩa vụ của công ty, căn cứ vào điểm b Khoản 1 Điều 177 Luật doanh nghiệp 2020: “Thành viên hợp danh phải là cá nhân, chịu trách nhiệm bằng toàn bộ tài sản của mình về các nghĩa vụ của công ty”.
– Đối với công ty TNHH một thành viên thì chủ sở hữu công ty chịu trách nhiệm về các khoản nợ và nghĩa vụ tài sản khác của công ty trong phạm vi số vốn điều lệ của công ty, căn cứ vào khoản 1 Điều 74 Luật doanh nghiệp 2020: “Công ty trách nhiệm hữu hạn một thành viên là doanh nghiệp do một tổ chức hoặc một cá nhân làm chủ sở hữu (sau đây gọi là chủ sở hữu công ty); chủ sở hữu công ty chịu trách nhiệm về các khoản nợ và nghĩa vụ tài sản khác của công ty trong phạm vi số vốn điều lệ của công ty.”
– Đối với công ty TNHH hai thành viên trở lên thì các thành viên công ty TNHH hai thành viên trở lên chịu trách nhiệm về các khoản nợ và nghĩa vụ tài sản khác của doanh nghiệp trong phạm vi số vốn đã góp vào doanh nghiệp, dựa vào khoản 1 Điều 46 Luật doanh nghiệp 2020: “Thành viên chịu trách nhiệm về các khoản nợ và nghĩa vụ tài sản khác của doanh nghiệp trong phạm vi số vốn đã góp vào doanh nghiệp, trừ trường hợp quy định tại khoản 4 Điều 47 của Luật này. Phần vốn góp của thành viên chỉ được chuyển nhượng theo quy định tại các điều 51, 52 và 53 của Luật này.”.
Ngoài ra đối với doanh nghiệp có hai thành viên trở lên hoặc tổ chức là chủ sở hữu đối với công ty TNHH một thành viên, thì người quản lý có liên quan và doanh nghiệp giải thể do bị thu hồi giấy đăng ký doanh nghiệp quy định tại Điều 207 Luật doanh nghiệp 2020 cùng liên đới chịu trách nhiệm về các khoản nợ của doanh nghiệp.
Thời hạn và trình tự xử lý nợ khi giải thể theo quy định mới
Theo Điều 208 Luật Doanh nghiệp 2020 (sửa đổi bởi Luật số 76/2025/QH15) và Điều 64 Nghị định 168/2025/NĐ-CP, việc xử lý nợ gắn với các mốc sau:
- Trong 07 ngày làm việc kể từ ngày thông qua nghị quyết, quyết định giải thể, doanh nghiệp gửi hồ sơ (nghị quyết hoặc quyết định giải thể, biên bản họp, phương án giải quyết nợ nếu có) đến Cơ quan đăng ký kinh doanh cấp tỉnh nơi đặt trụ sở chính.
- Trong 03 ngày làm việc, cơ quan này đăng tải tình trạng “đang làm thủ tục giải thể” lên Cổng thông tin quốc gia về đăng ký doanh nghiệp và gửi thông tin cho cơ quan thuế, cơ quan thi hành án dân sự.
- Doanh nghiệp thanh toán các khoản nợ theo thứ tự ưu tiên nêu trên; trong 05 ngày làm việc kể từ ngày thanh toán hết nợ, nộp hồ sơ đăng ký giải thể theo khoản 1 Điều 210 Luật Doanh nghiệp.
- Cơ quan thuế gửi ý kiến về nghĩa vụ thuế trong 02 ngày làm việc; Cơ quan đăng ký kinh doanh chuyển tình trạng pháp lý sang “đã giải thể” trong 05 ngày làm việc kể từ khi nhận hồ sơ hợp lệ.
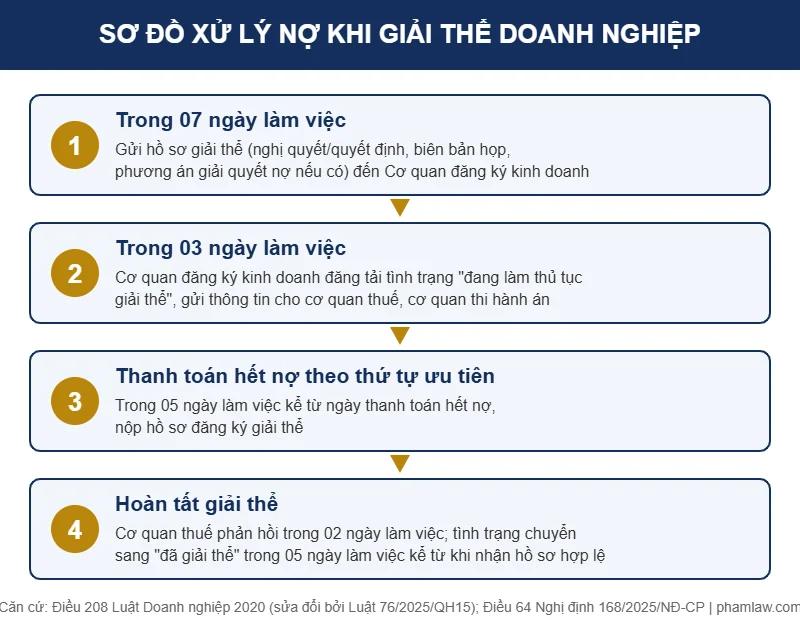
Quý khách xem trình tự đầy đủ tại quy trình, thủ tục các bước tiến hành giải thể và quy định pháp luật về giải thể doanh nghiệp.
Hỗ trợ xử lý nợ khi giải thể doanh nghiệp
Xử lý nợ khi giải thể là bước quyết định để hồ sơ giải thể được chấp nhận: doanh nghiệp cần xác định đủ các khoản nợ, thanh toán đúng thứ tự ưu tiên và lưu giữ chứng từ. Trường hợp nợ thuế, nợ bảo hiểm hoặc công nợ với đối tác chưa rõ ràng, nên rà soát trước khi nộp hồ sơ. Doanh nghiệp có thể nộp hồ sơ trực tuyến qua Cổng thông tin quốc gia về đăng ký doanh nghiệp. Nếu quý khách chưa nắm rõ thủ tục, Phamlaw tư vấn, báo giá theo tình hình sổ sách và đại diện thực hiện hồ sơ giải thể trọn gói.
Số tư vấn dịch vụ / Zalo: 097 393 8866 – 091 611 0508
Xem thêm: Thủ tục trả dấu công an khi giải thể | Chi phí giải thể doanh nghiệp | Trợ cấp khi công ty giải thể
 Hôn nhân sơ thẩm thụ lý số 1771/HNST ngày 27/08/2004, về việc “Ly hôn”
- Tư vấn thủ tục giải thể doanh nghiệp công ty TNHH 2 thành viên trở lên
- Hướng dẫn đăng tải mẫu dấu công ty qua mạng
- Thành lập Doanh nghiệp trọn gói chỉ từ 990.000 đồng
- Thực tiễn và khó khăn khi tiến hành giải thể doanh nghiệp
- Thủ tục tạm ngừng kinh doanh công ty TNHH 2 thành viên
- Kinh doanh chuyển nhượng, cho thuê, cho thuê lại quyền sử dụng đất
- Thủ tục chấp thuận nhà đầu tư của UBND tỉnh
- Quy định về đặt tên cho con theo quy định pháp luật mới nhất
- Thủ tục điều chỉnh GCN đầu tư đồng thời là GCN đăng kí doanh nghiệp